
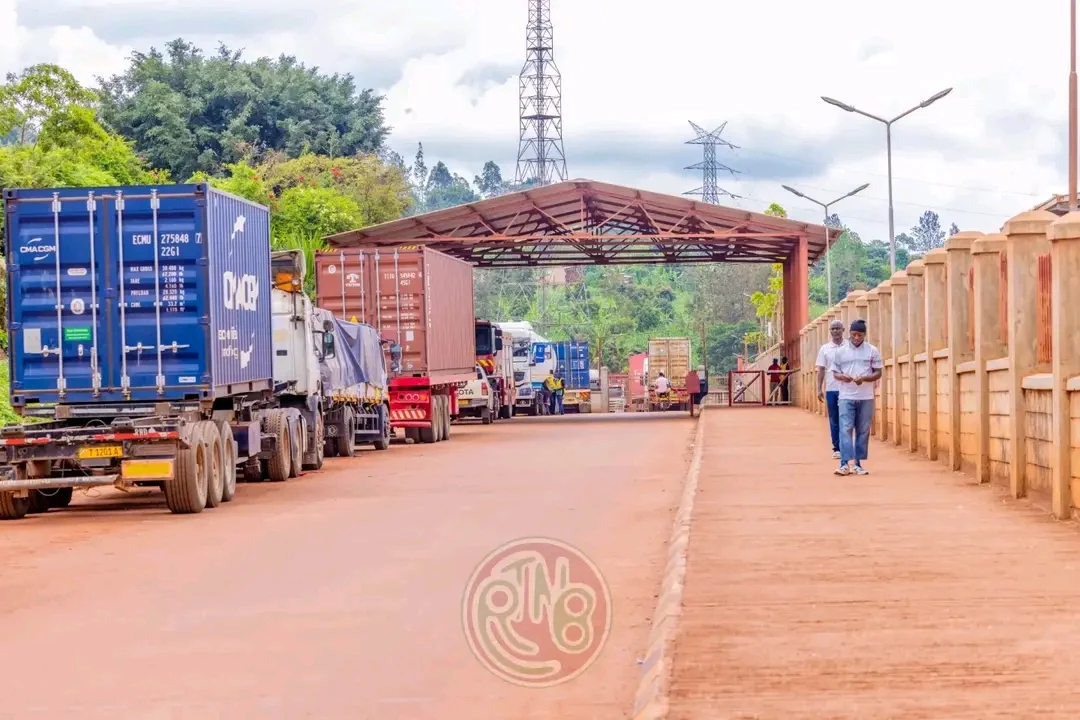
Il existe deux façons de comprendre le commerce transfrontalier burundais. La première consiste à consulter les statistiques officielles. La seconde consiste à se rendre à Gatumba ou à Kobero, à s’asseoir avec les commerçants, à observer leurs pratiques, à écouter leurs récits. C’est cette seconde histoire que ce billet veut raconter.
Gatumba : porte d’entrée sur la plaine de la Ruzizi
Gatumba est un poste frontière situé à une quinzaine de kilomètres de Bujumbura, sur la route qui mène à Uvira, en RDC. Chaque jour, des centaines de commerçants franchissent cette frontière dans les deux sens.
Ce qui frappe d’abord, c’est la diversité des profils : femmes transportant des légumes, hommes poussant des charrettes, jeunes négociant des cartons de savon, commerçants plus établis gérant des flux importants.
Ce qui frappe ensuite, c’est l’absence de banques. Sur le site de Gatumba, on trouve des bureaux de douane, des guichets d’information, des agents de sécurité. Mais pas de guichet bancaire, pas de distributeur, pas de point de service Mobile Money digne de ce nom.
Alors comment ces commerçants paient-ils ?
Les circuits du paiement informel
Le cash en devises locales. La majorité des transactions de faible valeur se règlent en espèces : BIF ou CDF. Immédiat, simple, sans frais apparents , mais risqué (vol, perte, faux billets) et non traçable.
Les changeurs de rue. À proximité des postes frontières, des changeurs informels proposent des taux souvent plus avantageux que les banques. Ils opèrent sans licence, sans registre. Pour le commerçant, c’est un service irremplaçable : disponible à toute heure, acceptant les petites coupures, ne demandant pas de documents. Mais il échappe à tout contrôle.
Le « digital Hawala ». Un phénomène en expansion : des transferts informels basés sur la confiance et les réseaux personnels, facilités par Mobile Money. Un commerçant à Bujumbura verse des BIF à un agent local, qui contacte un correspondant à Uvira, lequel remet l’équivalent en CDF au bénéficiaire. Aucun transfert transfrontalier formel n’a lieu : les flux sont compensés par des règlements internes. Rapide, peu coûteux, adapté, mais totalement opaque.
Le troc et la compensation. Dans certains cas, les commerçants échangent directement des marchandises. Ce mode évite tout transfert monétaire, mais limite la croissance.
Pourquoi les commerçants préfèrent l’informel
La rapidité. Un changeur conclut en quelques minutes. Une banque prend des heures, parfois des jours.
La flexibilité. Le changeur accepte des montants variés, des coupures abîmées, des horaires étendus.
La confiance personnelle. Dans l’informel, les relations se construisent dans la durée.
La méfiance envers l’État. Beaucoup perçoivent les agents des douanes et des impôts comme imprévisibles.
L’absence d’alternative accessible. Pour un commerçant sans compte bancaire, l’informel n’est pas un choix idéologique : c’est la seule option.
Le rôle des femmes
Une observation importante concerne la place des femmes. Elles représentent une part majoritaire des commerçants informels, les estimations évoquent 60 à 70 %. Elles font face à des défis spécifiques : accès limité au crédit, risques de harcèlement, mobilité contrainte, faible maîtrise des outils numériques.
Toute politique de formalisation qui ignorerait ces réalités serait vouée à l’échec.
Le RECOS vu par les commerçants
Le RECOS est-il connu ? La réponse est nuancée. Certains connaissent le régime et en bénéficient. D’autres ignorent tout, ou ne savent pas comment y accéder.
Une hypothèse circule : le RECOS bénéficierait principalement aux commerçants déjà partiellement formalisés, sans atteindre le cœur du commerce informel.
L’analyse de notre collègue Ferdinand Niragira
Ferdinand Niragira met en garde contre une hypothèse implicite : « Si le canal commercial officiel devient moins coûteux, les flux informels se déplaceront naturellement vers lui. »
Or, la recherche montre que le coût n’est qu’un facteur parmi d’autres. La confiance, l’habitude, la flexibilité, la peur des tracasseries pèsent souvent plus lourd. Avant de généraliser des incitations tarifaires, il faut donc tester cette hypothèse sur le terrain, directement avec les commerçants.
Conclusion
Le commerce transfrontalier burundais est un monde complexe, fait de réseaux, de confiance, de pratiques éprouvées. Toute politique qui voudrait le transformer doit d’abord le comprendre.
L’informel n’est pas irrationnel. Il répond à des besoins que le formel ne satisfait pas. Pour que les commerçants migrent, il ne suffit pas de réduire les coûts : il faut offrir des solutions qui répondent à ces besoins.